



 人民網+
 中國共產黨新聞網
 領導留言板
 強國論壇
 人民視頻
覆蓋新能源五大核心賽道,工業大省山東算“綠賬”
 訂閱已訂閱已收藏
 收藏
 小字號
渤海灣海域,一座座海上風機矗立於碧波之上,巨大葉片緩緩轉動,將呼嘯的海風“收攏”為電流。跨越海底電纜、輸電網絡,來自遠洋的綠電最終點亮陸地上的一戶戶普通人家。
但如果你隻看到詩意與浪漫,就錯過了這場變革的真正分量。
風機轉動的每一圈,背后是一整套工業體系的協同運轉——深海裝備制造、海底輸電技術、跨區域電力調度。隨著全球能源邏輯深度調整、能源版圖劇烈洗牌,產業、貿易規則已然改寫。
在這場變革中,新能源不再是邊角點綴,而是新質生產力的底座,是大國博弈的棋眼,是區域位次洗牌的決定性變量。這條賽道並非單一的發電量較量,而是縱向貫穿礦產材料、核心裝備制造、電網消納,橫向勾連化工、海工、汽車等一眾工業門類,一環失守,全線承壓。
截至目前,山東集聚新能源裝備與新能源電池上下游重點企業約1400家,產業規模超過4000億元。站在上述變局下看山東,這個手握超大工業底盤又坐擁大規模綠電開發稟賦的省份,正處在能源轉型與產業迭代的交匯點上,迎來屬於自己的“關鍵一戰”。
新能源,爭的是一整條價值鏈
國際能源署(IEA)今年4月發布的報告《全球能源回顧2026》顯示,全球清潔能源投資持續沖高,可再生能源年新增裝機容量達到創紀錄的800吉瓦(GW),同比增長16%,可再生能源發電量已基本與全球煤電發電量持平。這當中,中國就新增近500吉瓦(約370吉瓦光伏、117吉瓦風電),佔全球新增總量的60%以上,繼續引領全球清潔能源投資與部署。
但另一方面,能源轉型也在走向分化與撕裂。一些地區一邊加速本土清潔能源建設,一邊接連出台關稅、最低進口價、本土化產能審查等限制性措施。綠色口號之下,保護主義壁壘不斷加高。
新能源何以成為世界主要經濟體博弈的重要戰場?很大程度上,這與其超長的產業鏈條相關。傳統油氣,重在爭奪資源產地、航道通道﹔而新能源,爭的是一整條價值鏈。
上游礦產資源、關鍵材料,中游裝備制造與系統集成,下游開發建設、並網消納、運營運維、終端用電……僅光伏、風電、儲能三大板塊,能拆分出來的核心細分環節就多達四五十個。
鏈條越長,意味著涉及的產業門類越多、帶動的體量越大、溢出效應越強。各國爭奪的,不只是綠色能源本身,還是礦產供給權、制造產能、技術專利、產品標准、市場准入。這牽連著一整套產業紅利與地區安全。
而鏈條越長也意味著痛點同樣綿長:上游關鍵材料易受外部博弈擾動,中游產能擴張沖動與技術迭代風險並存,下游還要直面消納、成本、商業化落地的現實考驗……
所謂經濟發展綠色升級,本質是一場全域的新能源化改造。這場改造,鋪滿鮮花,也遍布荊棘。
工業大省的綠色迭代,沒有捷徑
全國新能源產業的棋盤上,山東的位置很難復制。
西部省份往往風光等自然資源優厚,但制造配套存在短板﹔南方制造實力突出的省份不少,但適合大規模連片開發的土地較為稀缺。山東是為數不多握有多張牌的地區。
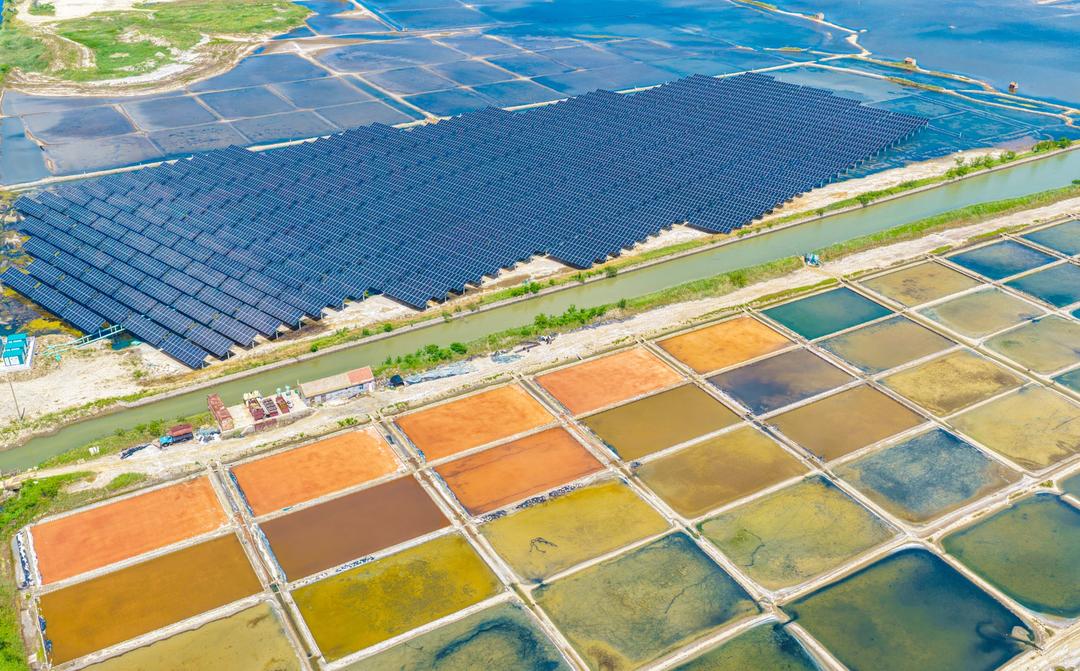
鹽鹼灘涂等提供不與農爭地的光伏基地﹔漫長海岸線撐起深遠海風電的想象空間。更有“制造+實証測試”的就地閉環。以膠東半島為例,三大片區各具稟賦,是深遠海風電開發的“天然考場”。
再者,作為工業負荷中心,山東有就地消納的現實基礎。綠電無需遠距離外送,直接降低用能成本,后續還會成為出口企業必不可少的綠色認証。
優勢的另一面,是一系列現實考題。對一些地區而言,新能源是“新增賽道”﹔對山東而言,則是產業續命、能級躍升、位次保全的核心戰役。
鋼鐵、化工、建材等重工業體量大,存量能源體量也大。面對能耗、環保約束層層收緊,工業大盤要穩住、就業要托住、經濟不能失速,新舊體系並行,磨合難度高。
國家層面,山東肩負多重使命:黃河流域生態保護和高質量發展的龍頭、全國綠色低碳高質量發展先行區、東部藍色能源的戰略支點……亟待為全國工業大省蹚出可復制的轉型樣本。
放眼全球,類似命題擺在很多工業經濟體面前。歐洲在能源危機之后加速REPowerEU計劃,化石能源進口依賴大幅下降,但轉型成本持續高企。工業“巨人”的綠色迭代,不存在捷徑。
這當中考驗著立與破的智慧。一方面,要為傳統高耗能產業換上綠電“血液”,避免傳統產業持續承壓、增量受限﹔另一方面,要加快打開全新增長曲線、重塑產業結構。
數據顯示,今年上半年,山東非化石能源裝機1.45億千瓦、佔比達到55.8%。另一組數據是,打破我國新能源產業“南強北弱”格局,山東成為北方唯一覆蓋風電、光伏、核能、儲能、電工器械五大核心賽道的省份:今年上半年,全省鋰電池產品產量同比增長193.6%,風電裝備、核電裝備、電工器械重點監測企業營收分別增長16%、13%、12%。
卡位“中游”,留住更多產業技術紅利
一個地區的發展智慧,不在於短暫的規模增量,而看它如何把時代機遇轉化為長期競爭位勢。
新能源產業制造業屬性明顯。上游礦產可以採購,下游電站建設運營,資本可以快速進入,唯獨中游裝備,高度依賴工藝積澱、鏈群基底,不是短期砸錢就能堆出來。
冶金、鍛造、化工、海工等底盤沉澱出深厚配套能力,精密鑄造、高端焊接、大型機加工、電控系統等關鍵工藝都能就地解決——讓工業大省制造優勢與能源轉型的現實需求形成共振,這是山東在這場博弈中的核心邏輯。
萬華化學電池科技,將原有化工技術優勢平移至鋰電賽道,已完成三代到五代磷酸鐵鋰產品迭代,與全球前十二大電芯企業均建立合作﹔深耕世界級超大鍛件的伊萊特,造出刷新紀錄的“世界第一環”,解決海上風機大型化核心鍛件“卡脖子”難題﹔煙台台海瑪努爾,填補核島主設備材料技術空白,產品服務於國家30余台大型商用核電機組及重大專項裝備……
在此基礎上,山東用場景融合放大產業能力。
在渤海灣打造漂浮式風電示范基地,在黃河三角洲打造鈣鈦礦光伏加鹽鹼地治理示范工程,在膠東半島打造先進核能綜合利用示范區,在魯西南打造長時儲能加新能源基地示范項目……以用促研、以用促產,既可分攤高昂的研發投入,也為多技術路線並行創新提供條件,由此形成場景驗証—技術迭代—成本下降—規模推廣的良性循環。
再以“產融”融合加速規模化。去年底山東建立標志性產業鏈“金融鏈主”制度,工商銀行、恆豐銀行作為新能源裝備產業鏈、新能源電池產業鏈金融鏈主,累計已對接企業3600余家、解決融資需求468億元,一批前沿技術中試和產業化階段的“死亡谷”難題被有效破解。
守住中游,就意味著能將更多產業紅利、技術紅利留在本土,目前山東新能源領域“鏈主”企業已有25家,專精特新中小企業662家,一批重大技術裝備實現新突破。得益於此,山東的新能源產業已告別“簡單建電站、拼裝機量”的初級階段,得以向制造端領跑、技術端突破、生態端閉環的全方位進階。
追風逐日的較量,才剛剛開始
伴隨國家“十五五”新型能源體系、可再生能源規劃落地,我國新能源正式邁入擴量提質、可靠替代的新階段,系統韌性、產業鏈自主可控與產業實際效益是重要指標。規劃中明確,到2030年非化石能源消費比重達到25%,風電和太陽能發電裝機比重超過50%,海上風電、新型儲能、多能互補成為建設重點。
這一頂層設計,也為山東這類工業大省劃定了未來五年的行動坐標。
從煤電重鎮,到多能互補的新型能源高地﹔從依靠重化工拉動增長,到新舊動能協同發力﹔從被動承接產業,到主動卡位賽道輸出能力,山東已完成階段性重塑。但高端化、精細化、智能化等方面,山東的新能源產業,仍在進階路上。
部分高端控制系統、精密部件仍依賴外部供給﹔賽道熱度抬升后,局部環節出現同質化布局苗頭﹔大規模新能源並網,對電網調度、儲能調峰、安全運行提出新要求﹔不少新技術還停留在示范階段,距離大規模商業化,還要翻越成本與可靠性兩座大山……工業大省的綠色轉型,注定是一場久久為功的長跑。
這場轉型的最大價值,不在於提供一套完美模板,而在於回答一個現實命題:體量龐大的傳統工業大省,如何在保持增長的前提下實現綠色轉型。
這條路並不浪漫,充滿權衡與攻堅﹔而這份經驗,遠比單純的產能數字更值得重視。
追風逐日,真正的較量,才剛剛開始。(付玉婷)
分享讓更多人看到 
 人民日報
 人民網+
 手機人民網
 領導留言板
 人民視頻
 人民智作
人民日報社概況 | 關於人民網 | 報社招聘 | 招聘英才 | 廣告服務 | 合作加盟 | 供稿服務 | 數據服務 | 網站聲明 | 網站律師 | 信息保護 | 聯系我們
人民日報違法和不良信息舉報電話:010-65363263 舉報郵箱:jubao@people.cn
人民網服務郵箱:kf@people.cn 違法和不良信息舉報電話:010-65363636 舉報郵箱:rmwjubao@people.cn
互聯網新聞信息服務許可証10120170001 | 增值電信業務經營許可証B1-20060139 | 廣播電視節目制作經營許可証(廣媒)字第172號
信息網絡傳播視聽節目許可証0104065 | 網絡文化經營許可証 京網文[2020]5494-1075號 | 網絡出版服務許可証(京)字121號 | 京ICP証000006號 | 京公網安備11000002000008號
人 民 網 股 份 有 限 公 司 版 權 所 有 ,未 經 書 面 授 權 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved



-
評論

-
關注
微信微博快手
 第一時間為您推送權威資訊
 報道全球 傳播中國
 關注人民網,傳播正能量
